
 “বিজ্ঞাপনের জন্য যোগাযোগ”
 01612346119

নিষিদ্ধ খাতে লেনদেন ঠেকাতে এমসিসি ব্লকের নির্দেশ, দেরিতে বিল পরিশোধে জরিমানার অর্থ যাবে দাতব্য খাতে
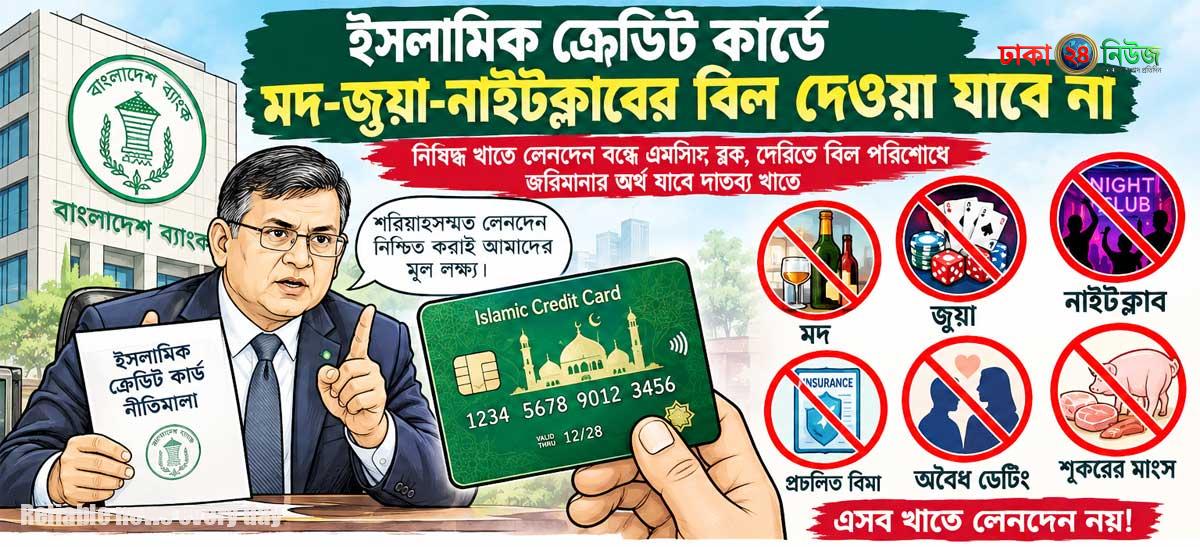
ইসলামিক ক্রেডিট কার্ড ব্যবহারের ক্ষেত্রে পূর্ণাঙ্গ নীতিমালা জারি করেছে বাংলাদেশ ব্যাংক। নতুন নীতিমালা অনুযায়ী, ইসলামিক ক্রেডিট কার্ড ব্যবহার করে মদ, জুয়া, নাইটক্লাব, প্রচলিত বিমা, অবৈধ ডেটিং এবং শূকরের মাংসসংক্রান্ত প্রতিষ্ঠানে কোনো ধরনের লেনদেন করা যাবে না। নিষিদ্ধ এসব খাতে লেনদেন বন্ধ করতে ব্যাংকগুলোকে প্রযুক্তিগতভাবে সংশ্লিষ্ট মার্চেন্ট ক্যাটাগরি কোড (এমসিসি) ব্লক করার নির্দেশ দেওয়া হয়েছে। সোমবার (২৮ সেপ্টেম্বর) বাংলাদেশ ব্যাংকের ইসলামিক ব্যাংকিং রেগুলেশন অ্যান্ড পলিসি বিভাগ থেকে এ-সংক্রান্ত প্রজ্ঞাপন দেশের সব ব্যাংকের ব্যবস্থাপনা পরিচালকদের কাছে পাঠানো হয়।
সুদমুক্ত ঋণ ও সেবামূল্যের ভিত্তিতে হবে কার্ড
বাংলাদেশ ব্যাংকের নীতিমালা অনুযায়ী, ইসলামিক ক্রেডিট কার্ডের মূল ভিত্তি হবে সুদমুক্ত ঋণ বা ‘কর্জে হাসানা’ এবং নির্দিষ্ট সেবার বিপরীতে নেওয়া ‘উজরাহ’ বা সেবামূল্য। ইসলামিক ব্যাংকিংয়ের নীতির সঙ্গে সামঞ্জস্য রেখে এ কার্ডের বকেয়া, ঋণসীমা কিংবা বিল পরিশোধে দেরি হওয়ার কারণে ব্যাংক ইচ্ছামতো অতিরিক্ত মাশুল বা সুদ আরোপ করতে পারবে না। কার্ড ব্যবহারের ক্ষেত্রে ব্যাংককে গ্রাহকের সঙ্গে স্বচ্ছ ও নির্ধারিত চুক্তির ভিত্তিতে সেবামূল্য নির্ধারণ করতে হবে।
বিলম্বের জরিমানার অর্থ ব্যাংকের আয় হবে না
কোনো গ্রাহক নির্ধারিত সময়ে ক্রেডিট কার্ডের বিল পরিশোধ করতে ব্যর্থ হলে বিলম্বজনিত জরিমানা আদায় করা যেতে পারে। তবে সেই অর্থ ব্যাংক নিজের আয় হিসেবে রাখতে পারবে না। নীতিমালা অনুযায়ী, গ্রাহককে চুক্তির অংশ হিসেবে বিলম্বের ক্ষেত্রে নির্ধারিত অর্থ দাতব্য কাজে দেওয়ার অঙ্গীকার করতে হবে। পরে ওই অর্থ ব্যাংকের মূল আয় থেকে পৃথক হিসাবে সংরক্ষণ করতে হবে। শরিয়াহ কমিটির তত্ত্বাবধানে নির্ধারিত নিয়ম অনুসরণ করে এসব অর্থ দাতব্য খাতে ব্যয় করতে হবে।
নিষিদ্ধ লেনদেন করলে কার্ড বাতিল
ইসলামিক ক্রেডিট কার্ডের মাধ্যমে কোনো গ্রাহক নিষিদ্ধ বা বেআইনি খাতে লেনদেন করলে সংশ্লিষ্ট ব্যাংককে দ্রুত ব্যবস্থা নিতে হবে। এ ধরনের লেনদেন শনাক্ত হলে ব্যাংক গ্রাহকের কার্ড বাতিল করবে এবং বিষয়টি বাংলাদেশ ব্যাংককে জানাতে হবে। নিষিদ্ধ খাতের প্রতিষ্ঠানে কার্ডের মাধ্যমে লেনদেন ঠেকানোর জন্য ব্যাংকগুলোকে নিজস্ব প্রযুক্তিগত ব্যবস্থাপনা শক্তিশালী করার নির্দেশ দেওয়া হয়েছে।
এমসিসি ব্লক করে নিষিদ্ধ খাত নিয়ন্ত্রণ
ইসলামিক ক্রেডিট কার্ডের মাধ্যমে কোন ধরনের ব্যবসা প্রতিষ্ঠানে লেনদেন করা হচ্ছে, তা শনাক্ত করতে মার্চেন্ট ক্যাটাগরি কোড বা এমসিসি গুরুত্বপূর্ণ ভূমিকা পালন করবে। বাংলাদেশ ব্যাংকের নির্দেশনা অনুযায়ী, যেসব ব্যবসা বা প্রতিষ্ঠানের কার্যক্রম ইসলামিক শরিয়াহর নির্ধারিত নীতির সঙ্গে সামঞ্জস্যপূর্ণ নয়, সেসব খাতের সংশ্লিষ্ট এমসিসি প্রযুক্তিগতভাবে ব্লক করতে হবে। এর ফলে কার্ড ব্যবহার করে নিষিদ্ধ খাতে অর্থ পরিশোধের সুযোগ সীমিত হবে।

কার্ড চালুর আগে ওটিপি বাধ্যতামূলক
গ্রাহকের নিরাপত্তা নিশ্চিত করতেও নীতিমালায় একাধিক নির্দেশনা দেওয়া হয়েছে। নতুন ইসলামিক ক্রেডিট কার্ড চালুর আগে গ্রাহকের কাছ থেকে ওয়ান-টাইম পাসওয়ার্ড বা ওটিপি ব্যবহারের মাধ্যমে সম্মতি নিতে হবে। পাশাপাশি কার্ডভিত্তিক লেনদেনে টু-ফ্যাক্টর অথেনটিকেশন বাধ্যতামূলক করা হয়েছে। এর মাধ্যমে কার্ডের অপব্যবহার ও অননুমোদিত লেনদেনের ঝুঁকি কমানোর চেষ্টা করা হবে।
হারানো কার্ডের অননুমোদিত লেনদেনের অর্থ ফেরত
কার্ড হারিয়ে গেলে বা চুরি হলে গ্রাহক ব্যাংককে বিষয়টি জানিয়ে কার্ড ব্লকের অনুরোধ করতে পারবেন। বাংলাদেশ ব্যাংকের নির্দেশনা অনুযায়ী, কার্ড ব্লকের অনুরোধ পাওয়ার পর নির্ধারিত প্রক্রিয়া অনুসরণ করে অননুমোদিত লেনদেনের অর্থ সাত কার্যদিবসের মধ্যে গ্রাহককে ফেরত দিতে হবে। এ ব্যবস্থার মাধ্যমে কার্ডধারীদের আর্থিক নিরাপত্তা ও অধিকার সুরক্ষার ওপর গুরুত্ব দেওয়া হয়েছে।
যেসব সেবায় উজরাহ নিতে পারবে ব্যাংক
ইসলামিক ক্রেডিট কার্ড পরিচালনার ক্ষেত্রে ব্যাংক নির্দিষ্ট কিছু সেবার বিপরীতে উজরাহ বা সেবামূল্য নিতে পারবে।
এর মধ্যে রয়েছে—
* কার্ড ইস্যু করা
* কার্ড নবায়ন
* হারানো বা নষ্ট কার্ড প্রতিস্থাপন
* কার্ড নেটওয়ার্কের সুবিধা
* হিসাব রক্ষণাবেক্ষণ
* নীতিমালায় নির্ধারিত অন্যান্য অনুমোদিত সেবা
তবে এসব সেবামূল্য গ্রাহকের বকেয়া বা ঋণের পরিমাণের সঙ্গে সরাসরি যুক্ত করা যাবে না। অর্থাৎ গ্রাহকের ঋণ বা বকেয়া টাকার পরিমাণ বাড়ার সঙ্গে সামঞ্জস্য রেখে ইচ্ছামতো সেবামূল্য বাড়ানোর সুযোগ থাকবে না।
কারা ইসলামিক ক্রেডিট কার্ড দিতে পারবে
বাংলাদেশ ব্যাংকে নিবন্ধিত ইসলামি ব্যাংকগুলো ইসলামিক ক্রেডিট কার্ড ইস্যু করতে পারবে। এ ছাড়া প্রচলিত ব্যাংকের ইসলামিক শাখা বা ইসলামিক উইন্ডো থেকেও এ ধরনের কার্ড চালু করা যাবে। তবে বৈদেশিক মুদ্রা বা দ্বৈত মুদ্রার ইসলামিক ক্রেডিট কার্ড চালুর ক্ষেত্রে সংশ্লিষ্ট ব্যাংককে অনুমোদিত ডিলার হিসেবে নির্ধারিত শর্ত পূরণ করতে হবে।
- আরও পড়ুন
- সাইবার স্পেসে সামাজিক শান্তি রক্ষা: আধুনিক আইনি কাঠামোর আবশ্যকতা

- সিদ্ধিরগঞ্জ রাজস্ব সার্কেল (ভূমি) নাজির থেকে আলাদিনের চেরাগ ও অবৈধ অর্থ বাণিজ্যের নেপথ্যে,

- দৌলতপুরে নিখোঁজের দুই দিন পরে মাঠ থেকে যুবকের লাশ উদ্ধার করেছে পুলিশ

- মদ-জুয়া-নাইটক্লাবের বিল দেওয়া যাবে না ইসলামিক ক্রেডিট কার্ডে

- দৌলতপুরে পিতা হত্যার দায়ে ছেলে গ্রেপ্তার !

- প্রধানমন্ত্রীর মেয়াদ ১০ বছর নির্ধারণ করে দেওয়া অগণতান্ত্রিক: স্বরাষ্ট্রমন্ত্রী

শরিয়াহসম্মত লেনদেন নিশ্চিত করাই মূল লক্ষ্য
বাংলাদেশ ব্যাংকের মতে, ইসলামিক ক্রেডিট কার্ডের জন্য পৃথক ও সুস্পষ্ট নীতিমালা প্রণয়নের মূল উদ্দেশ্য হলো শরিয়াহসম্মত লেনদেন নিশ্চিত করা। এর পাশাপাশি ব্যাংকের ঝুঁকি ব্যবস্থাপনা শক্তিশালী করা এবং গ্রাহকের অধিকার ও আর্থিক নিরাপত্তা নিশ্চিত করাও এ নীতিমালার অন্যতম লক্ষ্য।
নতুন নীতিমালার ফলে ইসলামিক ক্রেডিট কার্ড পরিচালনায় ব্যাংকগুলোর জন্য একটি অভিন্ন কাঠামো তৈরি হবে। একই সঙ্গে কোন খাতে এ কার্ড ব্যবহার করা যাবে এবং কোন খাতে ব্যবহার করা যাবে না—সে বিষয়েও গ্রাহক ও ব্যাংক উভয়ের জন্য নির্দেশনা আরও স্পষ্ট হলো।
ঢাকার E দোকান